Mehrfamilienhaus als Kapitalanlage: warum für die Bank die Miete zählt, die tatsächlich fließt
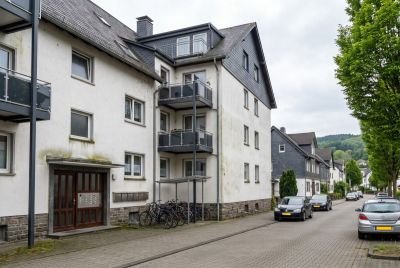
Exposé und Bank rechnen beim vermieteten Mehrfamilienhaus oft mit verschiedenen Mieten. FinanzPlusImmo erklärt, welche Miete die Bank ansetzt und warum das Baujahr zählt.
Neuwied, 28.09.2026. Beim Kauf vermieteter Mehrfamilienhäuser stößt FinanzPlusImmo am häufigsten auf dieselbe Lücke: Das Exposé rechnet mit Mieten, die möglich wären, die Bank nur mit denen, die tatsächlich fließen. Der Finanzierungsvermittler aus Neuwied prüft deshalb vor jeder Bankanfrage zuerst die Mietaufstellung eines Objekts.
Warum rechnet die Bank anders als das Exposé?
Banken bewerten ein vermietetes Mehrfamilienhaus nach der Beleihungswertermittlungsverordnung (BelWertV) über den Ertragswert. Was ein Neubau des Gebäudes heute kosten würde, entscheidet deshalb nicht über den Beleihungswert. Liegt dieser Wert unter dem Kaufpreis, trägt der Käufer die Differenz aus Eigenmitteln, und zwar zusätzlich zu den Kaufnebenkosten.
“Beim Mehrfamilienhaus zählt der Ertrag, nicht der Eindruck. Ich sehe mir zuerst die Mietaufstellung an und prüfe, welche Mieten tatsächlich fließen und welche nur möglich wären. Genau an dieser Stelle weichen Exposé und Bankrechnung am häufigsten voneinander ab”, sagt Enis Recica, Inhaber von FinanzPlusImmo. Enis Recica ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen.
Welche Miete setzt die Bank an?
Liegt die am Markt erzielbare Miete über der vertraglich vereinbarten, gilt nach § 10 BelWertV grundsätzlich die vereinbarte. Mietsteigerungspotenzial aus laufenden Verträgen zählt für die heutige Bewertung also nicht. Von der Nettokaltmiete zieht die Bank Bewirtschaftungskosten ab. Verwaltung, Instandhaltung und Mietausfallwagnis müssen nach § 11 Abs. 2 BelWertV zusammen mindestens 15 Prozent des Rohertrags betragen.
– Leerstehende Wohnungen gehen je nach Bank vorsichtig oder gar nicht in die Rechnung ein.
– Gewerbliche Einheiten wie ein Ladenlokal im Erdgeschoss werden getrennt bewertet.
– Betriebskostenvorauszahlungen zählen nicht, sie sind durchlaufende Posten.
Welche Rolle spielt das Baujahr?
Bei älteren Häusern kommt die Restnutzungsdauer ins Spiel. Liegt sie unter 30 Jahren, greift § 13 Abs. 2 BelWertV, und der Bodenwert darf nicht mehr ungekürzt hinzugerechnet werden. Bei Wohnhäusern ist diese Grenze ab Baujahr vor 1976 erreicht, und das betrifft einen großen Teil der angebotenen Mehrfamilienhäuser. Den vollständigen Rechenweg vom Rohertrag bis zum Beleihungswert zeigt der Ratgeber Wie die Bank ein Mehrfamilienhaus bewertet.
Wo begleitet FinanzPlusImmo solche Käufe?
FinanzPlusImmo begleitet Mehrfamilienhäuser in Koblenz, Neuwied und im nördlichen Rheinland-Pfalz, auf Wunsch auch bundesweit. Angefragt werden regionale Sparkassen und Volksbanken ebenso wie überregionale Banken, weil die Richtlinien beim Mehrfamilienhaus je Bank weit auseinanderliegen. Wie Eigenkapital, Kapitaldienst und Unterlagen zusammenspielen, erläutert die Seite Mehrfamilienhaus finanzieren.
Verantwortlicher für diese Pressemitteilung:
FinanzPlusImmo
Herr Enis Recica
Dierdorfer Straße 411
56566 Neuwied
Deutschland
fon ..: 0162 2837784
web ..: https://finanzplusimmo.de
email : e.recica@finanzplusimmo.de
FinanzPlusImmo aus Neuwied vermittelt Immobilienfinanzierungen für private Käufer, Kapitalanleger und Immobilienvertriebe. Schwerpunkt sind Neuwied, Koblenz und Umgebung, über Vertriebspartner ist FinanzPlusImmo deutschlandweit tätig. Inhaber Enis Recica ist seit 2016 in der Finanzbranche und Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz. FinanzPlusImmo vergleicht die Angebote von über 400 Banken und begleitet die Finanzierung von der Selbstauskunft bis zum Notartermin.
Pressekontakt:
FinanzPlusImmo
Herr Enis Recica
Dierdorfer Straße 411
56566 Neuwied
fon ..: 0162 2837784
email : e.recica@finanzplusimmo.de
AchtungFür den Inhalt des Artikels ist der jeweilige Autor und nicht der Seitenbetreiber verantwortlich. |


